@260825 売買 6988日本タングステン半分売却、6501日立製作所購入
売外)6988日本タングステン:中長期でのタングステンの重要性UPから購入したが、短期としては予想外に株価は上がっていない。2回目の購入原価を下回った事、同じ要因の三菱マテリアルがPER5倍台に留まって、アナリスト&マーケットから評価されていない事から、残りをより長期で握ってテンバガーを狙い為、保有額を300万円の少額迄縮小。売却益11万円。
買予)6501日立製作所:万を持して購入。これまで柳下先生、つばめ投資顧問、なかの山本さんなどに折に触れて勧められていたが、バリュエーションや今更感から投資に至らなかった。今回三菱重工を購入する際のコンプス確認で29/3期PERでは17倍台になる事が分かったので、債券を買うイメージで、長期超優良銘柄として新規購入。ターゲットプライスは一旦28/3期PER30倍の7410円


@260813 追加購入 6998日本タングステン
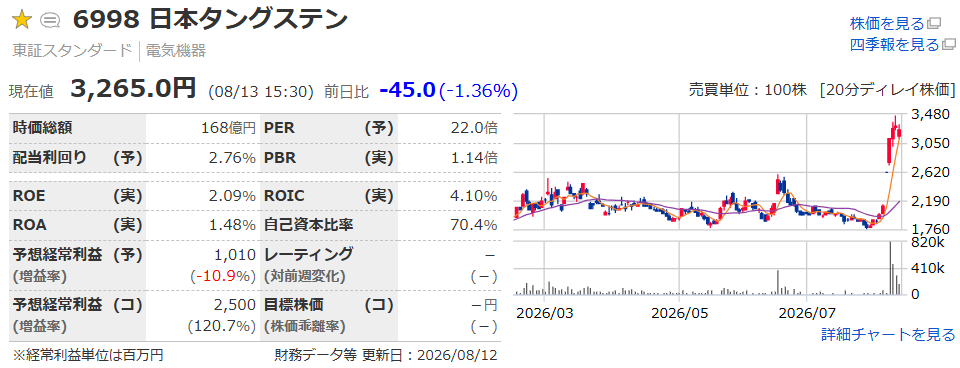
買予)6998日本タングステン:1Q決算のびっくり進捗を受けて、株価が順調に上昇。今後タングステンの周辺状況は更に良くなると考え、ポジションを増やすべく追加購入。カタリストとしては上期分しかしなかった通期の上方修正発表。現状コンセンサスPER9倍弱

@260807 新規購入 6998日本タングステン
買外)6998日本タングステン:ロイターのアメリカ記事を見てチャッピーで発掘。ちょうど1Q業績を8/5に発表し、株価が大きく上昇していた。1Qの状況を受けて2Q迄上方修正したが、通期は修正せず。これまでは過去の安い在庫が原価、これからは高く仕入れないといけないという業績の変化率は鈍化しそうだが、タングステンは防衛関連はじめ戦略的レアマテリアルになってきており、中国が80%占めるが同社の存在感は今後確実に増すと考える。業績が中長期的に一変する可能性があり、資金が少ないため余り買えなかったが長期的なビックチェンジ高値ブレイク銘柄として保有したい。


