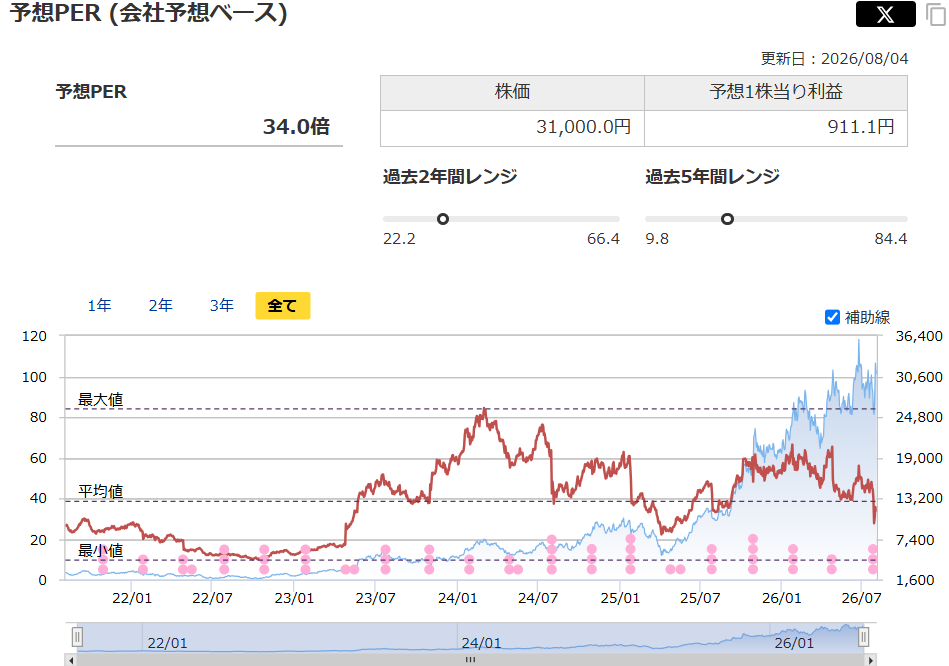
@260805 新規購入 6857アドバンテスト
買予)AI半導体、日経平均のど真ん中企業。SCREENと違い、ファブレス+過去データ大事という特徴(良さ)が出ている決算内容。AI半導体設備投資による業績拡大角度、供給余地が極めて大きな企業
・1QでのQAからは21/3期の1000台に対し、27/3期5000台。今後は更に29/3に10000台、更にその先は15000台も見えているとの事。単純に売上と利益が3倍になるという事。そうすると3-4年でPER11倍が見れる水準に。
・1Qを受けて今後は現状最大値と最小値の乖離の大きなアナリストコンセンサスの来期28/3期のEPS引き上げも起こると判断。現状30倍のPERが25倍程度には下落しよう。7735スクリーンからのシフトも引き続き検討したい。
・買いを悩んでた大きな理由、懸念点は現状12%強の日経構成比率が10月に10%に引き下げられる事。機械的な売り圧力は大きい。。。